Абонирайте се за нюзлетъра на "Булевард България", за да получавате селекция с най-интересните теми на седмицата през погледа на нашия екип:
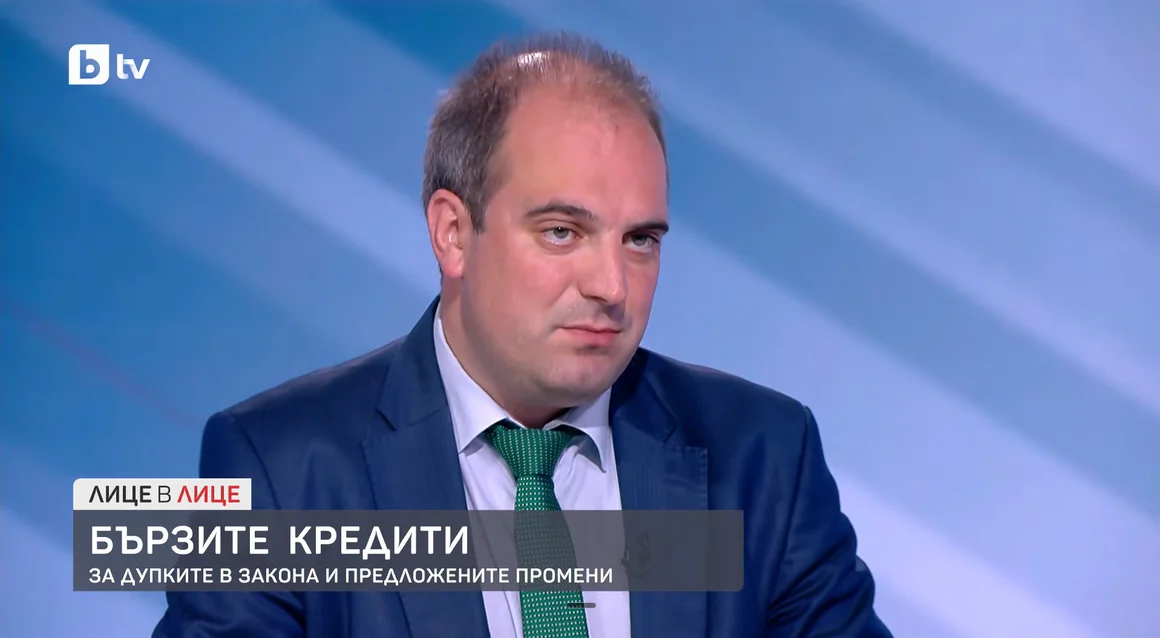
Съдията от Софийския районен съд Андрей Георгиев разкритикува предложенията на кабинета "Радев" за промени, които ще премахнат някои от досегашните защити на потребителите на бързи кредити.
Георгиев е сред магистратите, които успяха чрез запитвания до Съда на ЕС да ограничат злоупотребите на кредиторите и да ги задължат да посочват изрично в договорите си т.нар. годишен процент на разходите (ГПР).
Това е показателят, по който се поставя законовият таван за оскъпяването на кредита.
В интервю за bTV Андрей Георгиев обърна внимание, че съдилищата са затрупани с десетки хиляди индивидуални жалби на клиенти срещу фирми за бързи кредити, които са ги ощетили чрез незаконни условия в договорите.
В 95% от тях, по собствените му данни, делата завършват в полза на гражданите - но става дума за индивидуални усилия и много от жертвите изобщо не стигат до съда и не могат да се защитят.
Андрей Георгиев посочи, че основната заслуга за защитата на потребителите в сферата на кредитирането е на ЕС, а не на българските институции.
Промяната, която сега се въвежда, ще отмени един от малкото механизми, въведени от Народното събрание през 2014 г. - тавана на лихвите за бързите кредити.
В момента той е максимум 5 пъти законната лихва за забава, което би било около 50% за година. В предложението на ПБ таванът е заменен с общ таван за разход на кредита, който обаче е много по-висок.
Съдията посочи, че фирмите-кредитори имат известно основание да критикуват ограничението, когато то засяга кредити с малки суми.
"Ако вие върнете 20 евро този месец, това прави 240 евро годишен разход. Ако кредитът ви е 200 евро - тогава годишният процент на разходите става над 100%, нищо, че вие връщате 20 евро повече, отколкото сте взели. Фирмите имат фиксирани разходи, които са постоянни. За да наемете един човек да върши работа, разходът е един и същ, независимо дали става дума за кредит от 1000 или от 200 евро. Но решението да се отвържем от ГПР е невъзможно", каза Андрей Георгиев, като цитира европейската регулация.
Според него - по-разумно би било да се даде законова възможност за "минимална такса за обслужване, с абсолютен законов праг", така че кредиторите да покриват своите разходи, но без да злоупотребяват с длъжниците.
Вторият проблем в предложенията на "Прогресивна България" е свързан с възможността да се изисква при забава на потребителя не само редовната лихва, а и допълнителна такса.
Андрей Георгиев цитира европейска директива от 1993 г., която забранява неразумно високи санкции.
"Ще се формира противоречива практика, ще минат 3-4 години и накрая пак ще стигнем до същото", предупреди той.
Съдията все пак отчете като добра идея да се разширят правомощията на Комисията за защита на потребителите.
"Тя трябва да се активизра много по-сериозно, но няма човешки ресурс. КЗП трябва да тръгне от опасните играчки, през менютата в ресторантите и да стигне до бързите кредити. Тя има под 1000 служители в цялата страна. Промяната ще проработи, ако КЗП предприеме сериозен подход да атакува групово с колективни искове - не индивидуална защита, в които един човек се бори с кредитор и връща толкова, колкото е взел", каза още съдията.