Абонирайте се за нюзлетъра на "Булевард България", за да получавате селекция с най-интересните теми на седмицата през погледа на нашия екип:
- S&P предупреждава за риск от понижение на кредитния рейтинг, ако правителството не постигне напредък в свиването на бюджетния дефицит;
- Агенцията оценява намеренията за данък "свръхпечалба" като "постижими, но с ниско качество"
- В доклада се посочва, че членството в Еврозоната неутрализира валутния риск за страната
- S&P обръща внимание на по-меката реторика спрямо Русия, но не очаква сериозна конфронтация с ЕС по темата заради плащанията по европейски програми
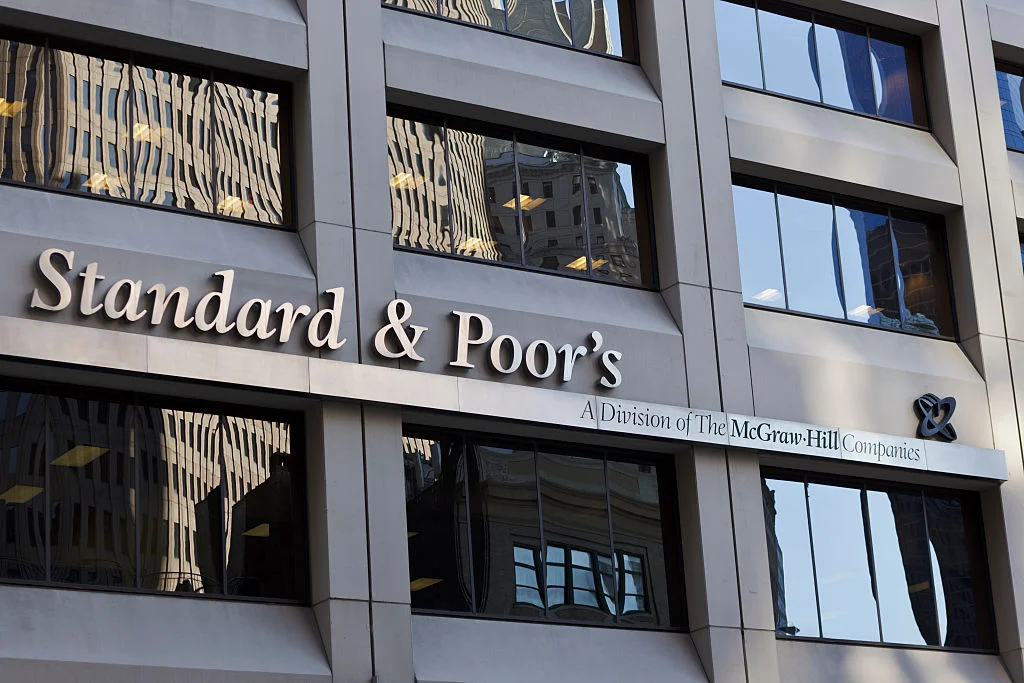
Международната рейтингова агенция S&P Global Ratings понижи перспективата пред дългосрочния кредитен рейтинг на България от „положителна“ на „стабилна“. Причините са влошаването на бюджетните показатели и на външния баланс на страната на фона на признаци за прегряване на икономиката.
Самият рейтинг остава непроменен: „BBB+“ за дългосрочните задължения и „A-2“ за краткосрочните в местна и чуждестранна валута. Решението от 13 ноември означава, че очакванията за повишаване на рейтинга отглабват.
S&P повишава прогнозата си за бюджетния дефицит на страната през 2026 г. до 5,1% от БВП.
Агенцията отбелязва, че това ще бъде най-големият дефицит на България от поне 12 години. По касовата методология той може да достигне 5,6% от БВП.
Анализаторите отчитат бавно свиване на бюджетния недостиг до 3% от БВП през 2029 г.
Сред причините за влошаването посочват обвързването на заплатите в публичния сектор с ръста на възнагражденията в частния, по-високите общински инвестиции и отказа от мерки за увеличаване на приходите, предложени от предишното правителство.
Агенцията оценява мерките в проекта за бюджет за 2027 г. като постижими, но със сравнително ниско качество.
Основен пример е еднократният данък върху „свръхпечалбите“ в определени сектори, от който правителството очаква 800 млн. евро. Подобен приход помага за конкретната година, но не осигурява трайно подобрение на бюджетния баланс.
S&P предупреждава и за трудностите при ограничаването на разходите за персонал, докато заплатите в частния сектор продължават да растат бързо. Агенцията отчита и ограничения опит на България с публично-частни партньорства, на които кабинетът разчита за бъдещи инфраструктурни инвестиции.
Вторият основен проблем е увеличаването на дефицита по текущата сметка. Той отразява външните потоци от търговия със стоки и услуги, доходи и текущи трансфери. S&P очаква недостигът да достигне 8,7% от БВП през 2026 г., най-високото равнище от 18 години. Слабото представяне на износа се съчетава със силно вътрешно търсене и по-високи енергийни цени, които увеличават стойността на вноса.
Бързият ръст на заплатите, кредитирането и жилищните цени също показва натрупване на дисбаланси. Възнагражденията в частния сектор нарастват номинално с 11,7% през първото полугодие на 2026 г. Кредитите за домакинствата се увеличават с 21%, основно заради ипотеките. Жилищните цени са с 15,5% по-високи спрямо година по-рано към юни.
Според S&P банките разполагат със солидни капиталови и ликвидни буфери. Продължаващото натрупване на дисбаланси обаче увеличава риска от корекция на имотния пазар.
Кредитната агенция отчита члентвото на България в еврозоната на 1 януари 2026 г., след като от 1997 г. е в режим на валутен борд за българския лев. Оценката е, че членството в еврозоната напълно премахва валутните рискове, които съществуваха при дългогодишния валутен борд.
Още по-съществено е, че присъединяването задълбочава интеграцията на България с европейските институции и осигурява достъп до ликвидна подкрепа от Евросистемата, особено по време на криза, се казва още в доклада.
В документа е отбелязано, че въпреки по-меката реторика към Русия, анализаторите на S&P не очакват "значителна конфронтация между правителството и ЕС".
"Премиерът Радев по-рано се противопоставяше на военната помощ за Украйна и подкрепяше по-прагматични отношения с Русия, включително проучване на възможността за възобновяване на енергийните доставки, когато това е икономически изгодно. Въпреки това не очакваме новото правителство да предприеме активни действия, които биха го отдалечили от ЕС отвъд отделни заявени разногласия, предвид значението на плащанията по Кохезионната политика на ЕС и NextGenerationEU", пише още в документа.
Агенцията прогнозира икономически растеж от 2,8% през 2026 г., подкрепен от потреблението и инвестициите с европейско финансиране. За периода 2027–2029 г. очаква среден годишен ръст от 2,6%.
Относително ниският държавен дълг остава основна опора за потвърждаването на рейтинга. S&P прогнозира нетен държавен дълг от около 25% от БВП в края на 2026 г. и 30% през 2029 г. Агенцията отчита и ползите от членството в еврозоната, включително достъпа до ликвидна подкрепа от Евросистемата при криза.
Рейтингът може да бъде понижен, ако усилията за ограничаване на бюджетния дефицит спрат.
Допълнителен риск е рязкото и неуправляемо обръщане на кредитния растеж, което би потиснало икономическата активност за няколко години.
Повишение е възможно при трайно намаляване на външните дисбаланси, особено на дефицита по текущата сметка.
 Бюджет 2027: повече тежест от данъци и осигуровки и до 8,6 млрд. евро нов дълг